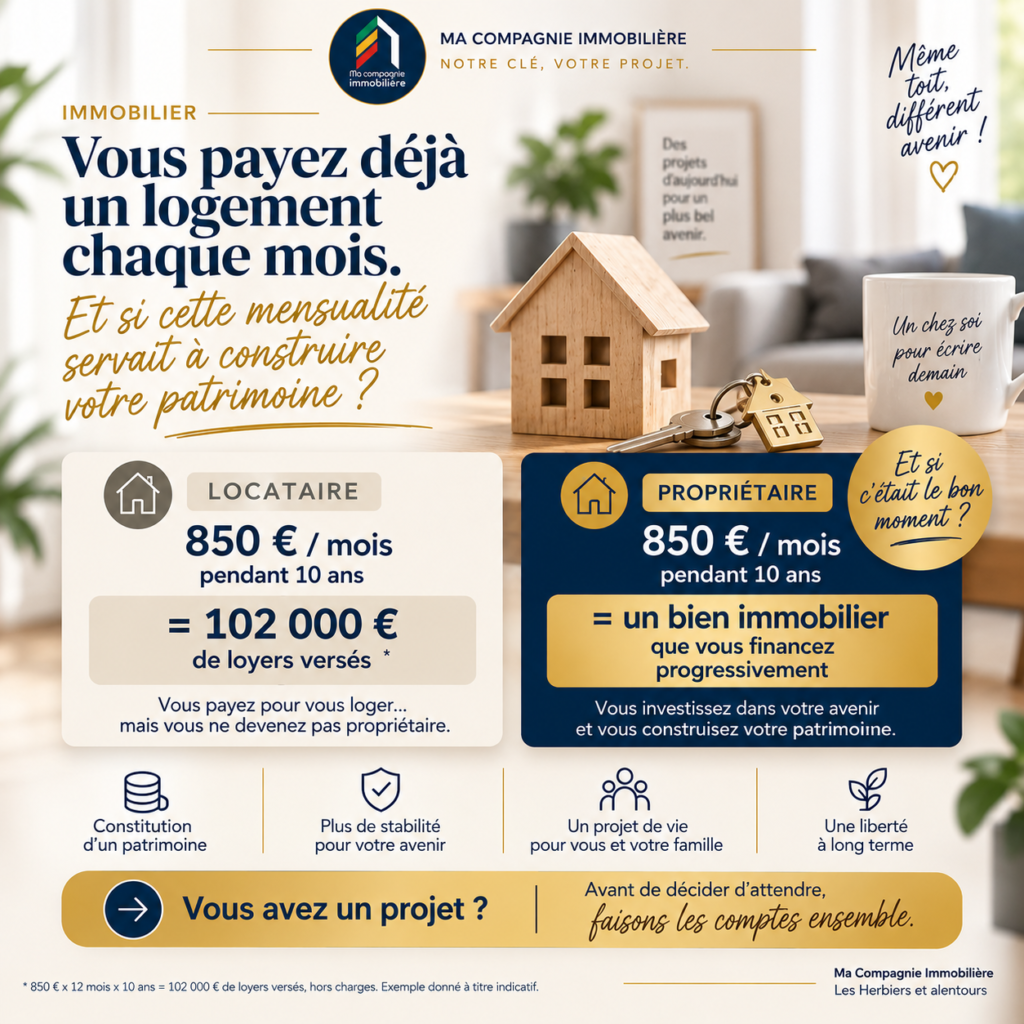
Devenir propriétaire : et si votre loyer finançait votre futur logement ?
Devenir propriétaire peut sembler plus difficile lorsque les taux de crédit sont plus élevés qu’il y a quelques années. Pourtant, faut-il forcément repousser son projet immobilier ? Pas nécessairement.
Chaque mois, vous consacrez déjà une partie de votre budget à votre logement. Par exemple, un loyer de 850 € par mois représente 102 000 € versés en 10 ans, hors charges, si le montant reste identique.
Bien sûr, comparer directement un loyer et une mensualité de crédit serait trop simpliste. Un achat entraîne également des intérêts, une assurance emprunteur, des frais d’acquisition, des charges et parfois des travaux. Cependant, avant de penser que vous ne pouvez pas acheter, cela vaut la peine de faire les calculs.
Devenir propriétaire est-il encore possible aujourd’hui ?
Oui, devenir propriétaire reste possible pour de nombreux ménages. Toutefois, chaque situation est différente.
Les revenus, l’apport personnel, les crédits en cours, la durée du financement et le prix du bien déterminent notamment la faisabilité d’un projet.
Par conséquent, il ne faut pas uniquement regarder les taux de crédit. Il faut surtout raisonner en fonction de votre budget global et de votre capacité de financement.
Un bien adapté à votre budget peut ainsi rendre un projet envisageable, même si les conditions de financement ne sont plus celles d’il y a quelques années.
Loyer ou crédit immobilier : que payez-vous réellement ?
Prenons un exemple très simple.
Avec un loyer de 850 € par mois, vous versez :
850 € × 12 mois × 10 ans = 102 000 € de loyers, hors charges.
Ces 102 000 € vous permettent évidemment de vous loger pendant dix ans. En revanche, ils ne financent pas l’acquisition de votre résidence principale.
Avec un achat immobilier, la situation est différente. Une partie des mensualités rembourse le capital emprunté. Progressivement, vous financez donc un bien immobilier dont vous êtes propriétaire.
Attention toutefois : une mensualité de crédit n’est pas intégralement transformée en patrimoine. Elle comprend notamment le remboursement du capital et les intérêts. Il faut également tenir compte de l’assurance emprunteur et des autres coûts liés à la propriété.
C’est pourquoi il est indispensable de comparer les deux situations avec des chiffres correspondant réellement à votre projet.
Faut-il attendre pour devenir propriétaire ?
C’est probablement l’une des questions que nous entendons le plus souvent.
« Est-ce vraiment le bon moment pour acheter ? »
Personne ne peut connaître avec certitude l’évolution future des taux ou des prix immobiliers. Attendre peut donc avoir des avantages, mais également des inconvénients.
Pendant ce temps, vous continuez généralement à payer votre loyer. De plus, le bien qui correspond aujourd’hui à vos critères peut ne plus être disponible quelques mois plus tard.
À l’inverse, acheter dans la précipitation simplement par peur de manquer une opportunité n’est pas une bonne stratégie.
Le bon raisonnement consiste plutôt à se demander : mon projet est-il cohérent avec mon budget aujourd’hui ?
Quel budget faut-il pour devenir propriétaire ?
Avant de commencer les visites, il est important de déterminer précisément votre budget.
Pour cela, plusieurs éléments doivent être pris en compte : vos revenus, votre apport, vos charges actuelles, vos éventuels crédits et votre capacité d’emprunt.
Il faut également intégrer les frais liés à l’acquisition ainsi que les dépenses futures associées au logement.
Ainsi, vous évitez de visiter des biens qui ne correspondent pas à votre capacité financière. Surtout, vous pouvez concentrer vos recherches sur des logements réellement accessibles.
Pour connaître les règles générales applicables au crédit immobilier, vous pouvez consulter les informations officielles proposées par Service-Public.fr sur le crédit immobilier.
Pourquoi étudier votre projet avant de renoncer à acheter ?
Certaines personnes repoussent leur projet simplement parce qu’elles pensent ne pas pouvoir obtenir de financement.
Pourtant, une première étude permet parfois de découvrir que devenir propriétaire est envisageable, à condition d’adapter certains critères : secteur géographique, superficie, type de logement ou budget.
À l’inverse, si les chiffres montrent qu’il est préférable d’attendre, vous le saurez également.
Dans les deux cas, vous prenez votre décision à partir de données concrètes plutôt qu’à partir d’une impression générale sur le marché immobilier.
Ma Compagnie Immobilière vous accompagne pour devenir propriétaire
Chez Ma Compagnie Immobilière https://www.macompagnieimmobiliere.com/, notre rôle consiste d’abord à comprendre votre projet : votre budget, vos besoins, votre secteur de recherche et vos priorités.
Ensuite, nos équipes peuvent vous présenter des biens correspondant réellement à vos critères et vous accompagner tout au long de votre projet d’achat.
Vous êtes locataire et vous vous demandez si vous pourriez devenir propriétaire ?
Avant de décider d’attendre, faisons les comptes et étudions votre projet.
Découvrez les biens proposés par Ma Compagnie Immobilière et échangez avec nos équipes pour définir votre recherche.
🔑 Ma Compagnie Immobilière
Notre clé, votre projet.